
Verzekeren tegen arbeidsongeschiktheid: wat zijn uw mogelijkheden?
Wie door ziekte of een ongeval niet of minder kan werken, kan te maken krijgen met een flinke daling van het inkomen. Een verzekering tegen arbeidsongeschiktheid kan helpen om een deel van dat inkomensverlies op te vangen. Welke bescherming u nodig hebt, hangt onder meer af van uw werksituatie, financiële reserves en vaste lasten.
Wat is een arbeidsongeschiktheidsverzekering?
Een arbeidsongeschiktheidsverzekering, vaak afgekort tot AOV, keert onder bepaalde voorwaarden een periodieke uitkering uit wanneer u door ziekte of een ongeval niet meer kunt werken. De voorwaarden verschillen per verzekeraar en polis. Zo kan de uitkering afhangen van de mate waarin u arbeidsongeschikt bent, uw beroep en het inkomen dat u vóór uw uitval verdiende.
Een AOV is vooral relevant voor zelfstandigen en ondernemers. Werknemers zijn doorgaans op een andere manier verzekerd, bijvoorbeeld via loondoorbetaling door hun werkgever en daarna mogelijk via de Wet werk en inkomen naar arbeidsvermogen (WIA).
Welke bescherming hebben werknemers?
Bij ziekte betaalt een werkgever doorgaans maximaal 104 weken een deel van het loon door. De precieze rechten en hoogte van de loondoorbetaling hangen af van de wet, de arbeidsovereenkomst en eventuele cao-afspraken. Na deze periode kan een werknemer mogelijk een WIA-uitkering krijgen. Het UWV beoordeelt daarvoor onder meer in hoeverre iemand nog kan werken en inkomen kan verdienen.
Een WIA-uitkering is niet automatisch gegarandeerd en hoeft niet gelijk te zijn aan het eerdere salaris. Controleer daarom welke regelingen gelden via uw werkgever, pensioenfonds of eventuele aanvullende verzekering.
Wat geldt voor zelfstandigen?
Zelfstandigen zijn meestal niet automatisch verzekerd voor inkomensverlies door arbeidsongeschiktheid. Zonder eigen verzekering zijn zij vaak aangewezen op spaargeld, inkomsten van een partner of andere voorzieningen. In sommige situaties kan een zelfstandige zich vrijwillig verzekeren via het UWV, maar daarvoor gelden voorwaarden en aanmeldingstermijnen. Ook kunnen er collectieve of alternatieve oplossingen bestaan.
Een AOV is één manier om het financiële risico af te dekken. Andere mogelijkheden zijn bijvoorbeeld een eigen buffer, een broodfonds of een combinatie van voorzieningen. Deze opties verschillen in dekking, voorwaarden en zekerheid. Een broodfonds is bijvoorbeeld geen reguliere verzekering: deelnemers steunen elkaar volgens de afspraken van het fonds.
Belangrijke keuzes bij het afsluiten van een AOV
Een AOV is maatwerk. Let bij het vergelijken van polissen niet alleen op de premie, maar ook op de voorwaarden. Belangrijke onderdelen zijn:
- Verzekerd bedrag: hoeveel inkomen ontvangt u bij arbeidsongeschiktheid? Verzekeraars stellen vaak grenzen aan de verhouding tussen de uitkering en uw inkomen.
- Wachttijd: de periode tussen uw ziekmelding en het begin van een eventuele uitkering. Een langere wachttijd kan de premie verlagen, maar vraagt om voldoende financiële reserves.
- Uitkeringsduur: hoe lang kan de verzekering uitkeren? Controleer ook tot welke leeftijd de dekking loopt.
- Beoordeling van arbeidsongeschiktheid: sommige polissen kijken naar uw eigen beroep, andere naar passend werk dat u nog kunt doen. Dit verschil kan veel uitmaken.
- Deelarbeidsongeschiktheid: kijk of de polis ook een uitkering biedt wanneer u nog gedeeltelijk kunt werken.
- Uitsluitingen en beperkingen: bestaande aandoeningen, bepaalde behandelingen of risicovolle werkzaamheden kunnen invloed hebben op de dekking.
- Indexering: controleer of de uitkering of het verzekerde bedrag kan meegroeien met de kosten van levensonderhoud.
- Premievrijstelling: sommige polissen stoppen of verlagen de premie wanneer u arbeidsongeschikt raakt. Bekijk welke voorwaarden daarvoor gelden.
Hoe wordt de premie bepaald?
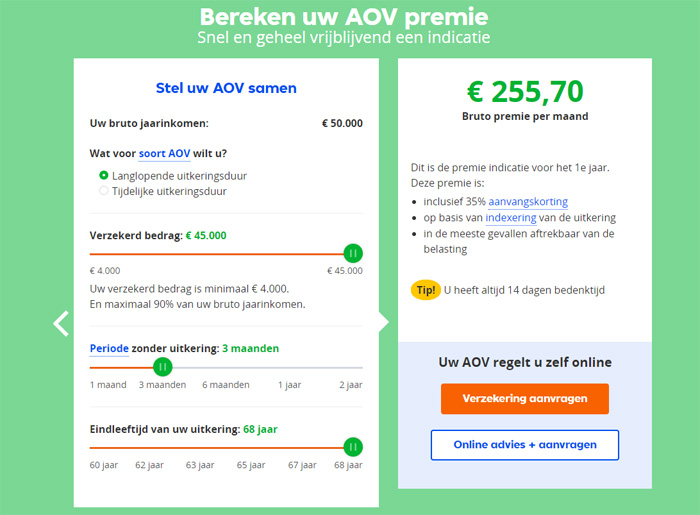
De premie hangt onder meer af van uw leeftijd, beroep, gezondheid, het verzekerde bedrag, de gekozen wachttijd en de eindleeftijd. Ook de manier waarop arbeidsongeschiktheid wordt beoordeeld en eventuele aanvullende opties kunnen de premie beïnvloeden. Beroepen met meer lichamelijke of andere beroepsrisico’s kunnen anders worden beoordeeld dan kantoorwerk.
Bij het aanvragen van een verzekering kan de verzekeraar vragen stellen over uw gezondheid en werk. Beantwoord die vragen volledig en naar waarheid. Onjuiste of onvolledige informatie kan gevolgen hebben voor de dekking of een uitkering.
Wat kost een AOV en is de premie aftrekbaar?
De kosten verschillen sterk per persoon en polis. Vraag daarom meerdere offertes aan en vergelijk de totale voorwaarden, niet alleen het maandbedrag. Een goedkopere polis kan bijvoorbeeld een langere wachttijd, een beperktere dekking of strengere voorwaarden hebben.
De fiscale behandeling hangt af van de soort verzekering en uw persoonlijke situatie. Premies voor bepaalde particuliere arbeidsongeschiktheidsverzekeringen kunnen onder voorwaarden aftrekbaar zijn in de inkomstenbelasting; ontvangen uitkeringen kunnen belast zijn. Controleer de actuele regels bij de Belastingdienst of een belastingadviseur voordat u een beslissing neemt.
Zo bepaalt u welke dekking bij u past
- Breng uw vaste lasten en noodzakelijke maandelijkse uitgaven in kaart.
- Bereken hoeveel inkomen u zelf kunt missen en hoelang uw spaargeld dat kan opvangen.
- Controleer welke bescherming u al hebt via uw werkgever, pensioenregeling of andere verzekering.
- Bepaal welke wachttijd en uitkeringsduur financieel haalbaar zijn.
- Vergelijk meerdere polissen op dekking, uitsluitingen, voorwaarden en premie.
- Laat u zo nodig adviseren door een onafhankelijk financieel adviseur en lees de polisvoorwaarden zorgvuldig.
Controleer uw situatie regelmatig
Uw inkomen, beroep, gezinssituatie en financiële verplichtingen kunnen veranderen. Het is daarom verstandig om uw dekking periodiek te bekijken en na belangrijke veranderingen opnieuw te beoordelen. Ook wet- en regelgeving kan wijzigen. Raadpleeg voor actuele informatie officiële bronnen, zoals het UWV en de Belastingdienst.
Een arbeidsongeschiktheidsverzekering kan financiële rust bieden, maar is niet voor iedereen op dezelfde manier nodig of betaalbaar. Een goede keuze begint met inzicht in uw bestaande vangnet, uw financiële buffer en de voorwaarden waaronder een verzekering daadwerkelijk uitkeert.
Veelgestelde Vragen over Arbeidsongeschiktheidsverzekering voor Zelfstandigen
- Wat is een arbeidsongeschiktheidsverzekering en hoe werkt deze?
- Heb ik als zelfstandige een arbeidsongeschiktheidsverzekering nodig?
- Hoeveel kost een arbeidsongeschiktheidsverzekering?
- Welke factoren bepalen of ik recht heb op een uitkering?
- Is de premie van een arbeidsongeschiktheidsverzekering fiscaal aftrekbaar?
Wat is een arbeidsongeschiktheidsverzekering en hoe werkt deze?
Een arbeidsongeschiktheidsverzekering (AOV) is een verzekering die uw inkomen gedeeltelijk kan aanvullen als u door ziekte of een ongeval niet meer kunt werken. Na een eventuele wachttijd beoordeelt de verzekeraar volgens de polisvoorwaarden of en in welke mate u arbeidsongeschikt bent. Als u aan de voorwaarden voldoet, ontvangt u een uitkering. De hoogte en duur daarvan hangen onder meer af van het verzekerde bedrag, uw beroep en de gekozen dekking. Een AOV is vooral relevant voor zelfstandigen, omdat zij meestal niet automatisch verzekerd zijn voor inkomensverlies door arbeidsongeschiktheid.
Heb ik als zelfstandige een arbeidsongeschiktheidsverzekering nodig?
Als zelfstandige bent u meestal niet automatisch verzekerd tegen inkomensverlies wanneer u door ziekte of een ongeval niet kunt werken. Een arbeidsongeschiktheidsverzekering (AOV) is daarom het overwegen waard als u uw vaste lasten niet langdurig uit spaargeld of andere inkomsten kunt betalen. Of een AOV bij u past, hangt af van uw financiële buffer, eventuele andere voorzieningen en de dekking en premie van de polis. Vergelijk de voorwaarden zorgvuldig en bekijk ook alternatieven, zoals een vrijwillige UWV-verzekering of een broodfonds.
Hoeveel kost een arbeidsongeschiktheidsverzekering?
De kosten van een arbeidsongeschiktheidsverzekering (AOV) verschillen per persoon en polis. De premie wordt onder meer bepaald door uw leeftijd, beroep, gezondheid, het verzekerde bedrag, de gekozen wachttijd en de leeftijd waarop de dekking eindigt. Ook de voorwaarden voor een uitkering spelen mee. Vergelijk daarom niet alleen de premie, maar ook de dekking, uitsluitingen en uitkeringsduur. Vraag meerdere offertes aan om te zien welke opties bij uw situatie en budget passen.
Welke factoren bepalen of ik recht heb op een uitkering?
Of u recht hebt op een uitkering, hangt af van de voorwaarden van uw verzekering en de beoordeling van uw situatie. De verzekeraar kijkt onder meer naar de oorzaak van uw arbeidsongeschiktheid, de medische informatie, hoeveel u nog kunt werken en verdienen, en of u de wachttijd hebt doorlopen. Ook uw beroep en de polisdefinitie spelen een rol: sommige verzekeringen beoordelen of u uw eigen werk nog kunt doen, terwijl andere kijken naar passend werk. Daarnaast kunnen uitsluitingen, maximale uitkeringsbedragen en eventuele inkomensgrenzen van invloed zijn. Raadpleeg daarom uw polisvoorwaarden en neem bij twijfel contact op met uw verzekeraar of adviseur.
Is de premie van een arbeidsongeschiktheidsverzekering fiscaal aftrekbaar?
Ja, de premie van een particuliere arbeidsongeschiktheidsverzekering is doorgaans aftrekbaar in box 1 als uitgave voor een inkomensvoorziening, mits de verzekering aan de fiscale voorwaarden voldoet en periodieke uitkeringen biedt. De premie is dan meestal niet aftrekbaar als zakelijke kosten; eventuele uitkeringen kunnen belast zijn. De precieze behandeling hangt af van uw polis en persoonlijke situatie. Controleer de actuele regels bij de Belastingdienst of een belastingadviseur.